Hizmet bedeli aralığı
Yapay bir alt-üst oran üretilmez. Hesaplama aracı, sizin girdiğiniz oranla örnek sonuç verir; bağlayıcı bedel yazılı tekliftedir.
Lisanslı şirketler 6361 sayılı Kanun kapsamında denetlenir ve tasarruf havuzu şirket varlıklarından ayrı tutulur. Bu yapı TMSF veya devlet ödeme garantisi değildir.
Kaynak: FKB 2026 Yılı 2. Çeyrek Konsolide Verileri (26 Ağustos 2026)
BDDK lisans durumunu sorgulayın veya size en uygun tasarruf modelini saniyeler içinde analiz edin.
Aşağıdan sorgulamak istediğiniz tasarruf finansman Şirketini seçerek BDDK resmi onay kararını, tescil tarihini ve güncel yasal sermaye yapısını görüntüleyin.
Banka kredilerinin yasal ve finansal maliyetleri ile resmi tasarruf finansman modellerinin maliyetlerini karşılaştırın.
Bankalar konut finansmanı için ipotek tesisli ve akdi sabit faizli krediler kullandırır. Faiz maliyeti borçlanılan vadeye göre anaparanın üzerine eklenir.
Toplam geri ödeme; bankanın güncel oranı, kredi tutarı ve vadeye göre değişir.
Tahsis ücreti, ekspertiz, ipotek, DASK ve teklife göre sigorta kalemleri toplam maliyete eklenebilir.
Taksitlerin vadesinde ödenmemesi halinde yasal gecikme faizi ve icra takip süreci başlatılır.
Tasarruf dönemi ve finansman aşamasından oluşur. Faiz yerine organizasyon ücreti bulunur; diğer işlem ve teminat masrafları sözleşme ile yazılı tekliften kontrol edilmelidir.
Taksit ve teslimat koşulları seçilen modele ve imzalanan ödeme planına göre belirlenir.
Vergiler dâhil toplam tutar ve ödeme biçimi ön bilgilendirme formu ile sözleşmede görülmelidir.
Erteleme veya yapılandırma olanağı şirketin yazılı kabulü ve sözleşme koşullarına bağlıdır.
Tasarruf planınızı başlatmanızdan gayrimenkul veya aracınızın teslimatına kadar olan süreç:
İhtiyacınız olan finansman tutarını belirler, peşinatlı veya peşinatsız ödeme planınızı kendinize göre seçersiniz.
Her ay sözleşmedeki tasarruf ödemelerini yaparsınız. Organizasyon ücreti ve diğer olası işlem kalemleri yazılı tekliften izlenir.
Noter huzurunda yapılan şeffaf havuz çekilişleri veya sıralama yöntemine göre teslimat ayınız netleşir.
Seçtiğiniz ev/araç satın alınarak üzerlerine ipotek konulur ve tahsisat ödemesi doğrudan satıcıya yollanır.
6361 sayılı Tasarruf Finansman Kanunu ve güncel BDDK tebliğlerine göre modellerin resmi işleyiş kuralları:
| Resmi Model Adı | Yasal Teslimat Şartları | Asgari Birikim Şartı | En Belirgin Farkı |
|---|---|---|---|
| Çekilişli Tasarruf Modeli | Noter huzurundaki sıra çekilişine göre. Teslimat için grup kuralları esastır. | Peşinat İsteğe Bağlı | Grup çekilişlerinde erken teslimat şansı bulunur. Taksitler sabittir. |
| Çekilişsiz (Planlı) Tasarruf Modeli | En az 180 gün (6 ay) sistemde kalmış olmak ve belirlenen birikim oranına ulaşmak. | Toplam Bedelin Asgari %45'i | Asgari süre ve birikim şartıyla birlikte sözleşmedeki teslimat koşulları uygulanır. |
| Peşinatlı Tasarruf Modeli | Girişte ödeme yapılması teslimat planını etkileyebilir; kesin tarih sözleşmeden doğrulanır. | Teklife Göre Değişir | Peşinatın teslimat ve toplam ödeme üzerindeki etkisi yazılı planda gösterilir. |
Türkiye genelinde yasal olarak para toplama ve faizsiz ev/araç edindirme lisansı olan 9 resmi Şirket.


BDDK onaylı faizsiz ev ve araç şirketlerinin güncel indirim, kampanya ve özel ödeme planları.
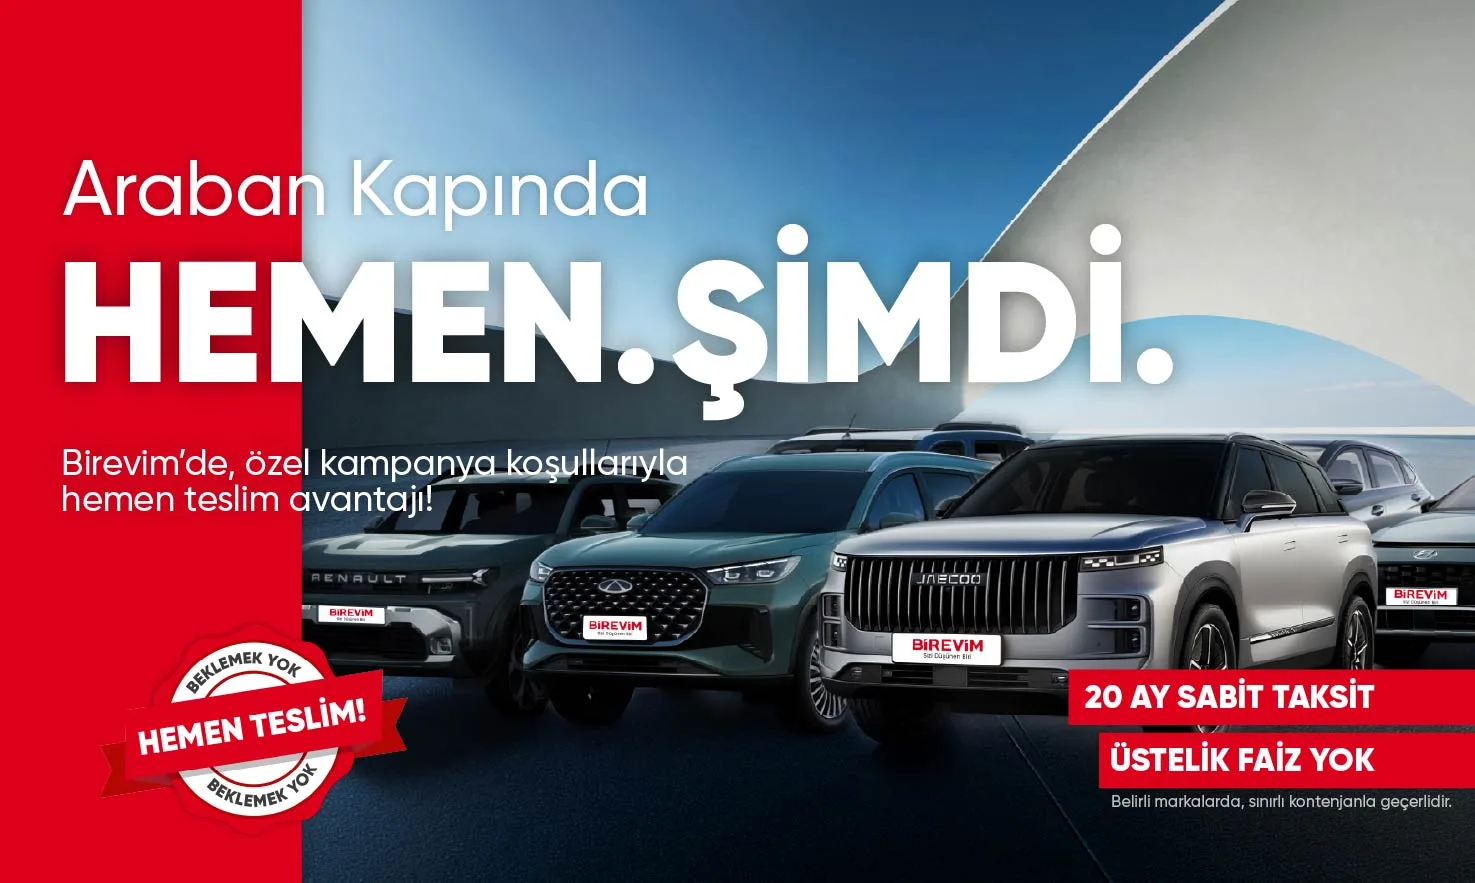 Birevim Tasarruf Finansman A.Ş.
Hayalini kurduğun araba artık uzakta değil. Hemen, şimdi sahip ol, 20 ayda konforla öde. Birevim yanında, yolun açık!
 Katılımevim Tasarruf Finansman A.Ş.
Kredi Kartınla yapacağın Organizasyon Ücreti, ödemesinde Komisyon YOK! Sen de Katılımevim’e gel, ek masrafla uğraşmadan ev ve araba sahibi ol!
 Emin Evim Tasarruf Finansman A.Ş.
Yurt dışında yaşayan vatandaşlarımız için Türkiye'de faizsiz ve kredisiz yatırım fırsatları sunuyoruz.
Faizsiz ev ve araç tasarruf sistemleri hakkında en çok merak edilen rehber makaleler ve güncel içerikler.
 Tasarruf Finansmanı
Evim sisteminde finansman veya proje tutarı artırma ve düşürmenin organizasyon ücreti, aylık taksit, vade ve teslimat tarihine etkisini öğrenin.
 Tasarruf Finansmanı
Evim sisteminde borç erken kapatma, indirim, organizasyon ücreti ve ipotek fekki sürecini resmî kaynaklar ve örnek hesapla öğrenin.
 Tasarruf Finansmanı
Evim sisteminde teslimattan sonra taksitlerin hangi durumda arttığını, sabit ve artışlı plan farkını ve yükseliş oranını örneklerle hesaplayın.
Banka konut ve taşıt kredileri ile BDDK lisanslı tasarruf finansman modellerinin yasal, mali ve operasyonel karşılaştırması.
| Kriterler | Tasarruf Finansmanı | Banka Kredisi |
|---|---|---|
| Faiz ve Kar Payı | Faiz Yerine Organizasyon Ücreti | Piyasa Koşullarına Göre Yüksek Faiz |
| Maliyet Kalemleri | Organizasyon Ücreti ve Sözleşmedeki İşlem Kalemleri | Dosya Masrafı, Sigortalar ve Faiz Yükü |
| Peşinat Zorunluluğu | Bazı planlarda mümkün; tekliften doğrulanır | Kredi/değerleme koşullarına göre değişen özkaynak ihtiyacı |
| Yasal Güvence | BDDK Lisansı ve Ayrıştırılmış Tasarruf Havuzu; TMSF Garantisi Yok | BDDK Denetimi; uygun hesaplarda TMSF sigortası |
| Taksit Dondurma | Sözleşmeye Göre Erteleme/Yapılandırma Talebi | Gecikme Faizi ve Yasal Takip Riski |
Katılımcıların biriktirdiği fonlar, şirketin kendi öz sermayesinden tamamen bağımsız olan Tasarruf Havuzu Hesaplarında saklanır. Bu havuz yasa gereği haczedilemez ve iflas masasına dahil edilemez.
6361 sayılı Kanunun tüketiciye sunduğu en büyük avantajlardan biri koşulsuz cayma hakkıdır. Üye, sözleşme imzaladıktan sonraki 14 gün içinde hiçbir ceza ödemeden ayrılabilir; katılım bedeli dahil tüm parası iade edilir.
BDDK, tasarruf finansman sektöründeki güvenliği artırmak için şirketlerin asgari ödenmiş sermaye sınırını 100 Milyon TL olarak sabitlemiştir. Bu sayede sadece güçlü finansal yapıya sahip firmalar lisans alabilmiştir.
Reklamlarda veya internette görülen kesin vaatler her şirket ve plan için geçerli değildir. Aşağıdaki başlıklar, hesaplama sonucunu ve sözleşme kararını doğru yorumlamanıza yardımcı olur.
Yapay bir alt-üst oran üretilmez. Hesaplama aracı, sizin girdiğiniz oranla örnek sonuç verir; bağlayıcı bedel yazılı tekliftedir.
Bütün firmalar için otomatik destekleniyor kabul edilmez. Ürün, kampanya, teslimat ve sözleşme koşulu ayrı ayrı doğrulanır.
Tasarruf finansman ödemeleri TMSF mevduat sigortası kapsamında değildir. BDDK denetimi bu sigortanın yerine geçmez.
Tasarruf havuzuna ilişkin koruyucu hükümler vardır; fakat devletin her kuruş için geri ödeme garantisi verdiği söylenemez.
Bütün şirketlerde otomatik ve kesin bir hak değildir. Erteleme veya yapılandırma imkânı güncel sözleşmeden yazılı olarak teyit edilir.
Hiçbir firmada aranmaz şeklinde genel kural yoktur. Kabul ve tahsisat öncesi kontroller şirket uygulamasına göre değişebilir.
Ayrıntılı yasal çerçeve için mevzuat rehberini, şirket bazındaki bilgiler için firma profillerini inceleyin.
Tasarruf finansman sistemi hakkında en çok merak edilen temel sorular.
Faaliyet izni bulunan şirketler BDDK denetimine ve tasarruf havuzunu şirket varlıklarından ayrı tutan kurallara tabidir. Bununla birlikte BDDK lisansı, TMSF mevduat sigortası veya devletin geri ödeme garantisi anlamına gelmez. Güncel lisans ile sözleşme koşulları ayrıca doğrulanmalıdır.
Evet. Sözleşme tarihinden itibaren 14 gün içinde cayabilirsiniz. Organizasyon ücreti dahil tüm ödemeleriniz iade edilir.
Tasarruf finansman faaliyeti ve fon havuzunun yönetimi karşılığında ödenen tutardır. Plan ve kampanyaya göre değişebildiği için güncel toplam tutar ön bilgilendirme formu ve sözleşmeden kontrol edilmelidir.
Hayır. Çekilişsiz modellerde teslimat tarihi sözleşmede belirlenir. Bu model için birikimin %45'ini tamamlamış ve en az 180 gün geçmiş olması gerekir.
Evet. Tahsisattan önce fesih halinde birikimleriniz yasal süre içinde (en fazla 6 ay) iade edilir. Organizasyon ücreti iade edilmez.
9 firmanın tamamı BDDK lisanslıdır. Sermaye büyüklüğü ve deneyim için Katılımevim (2,07 Milyar TL), Birevim (487M TL), Fuzul (350M TL) ve Eminevim (300M TL) öne çıkmaktadır.
Tek bir sektör oranı yoktur. Organizasyon veya hizmet bedeli; şirket, plan, hedef tutarı ve kampanyaya göre değişebilir. Sitedeki hesaplama yalnızca kullanıcı tarafından girilen oranla örnek senaryo üretir; nihai TL tutarı ön bilgilendirme formu ve yazılı tekliften doğrulanmalıdır.
Bütün firmalar ve bütün ürünler için otomatik bir peşinatsızlık garantisi verilemez. Peşinatsız seçeneğin bulunup bulunmadığı, teslimat etkisi ve ek koşulları güncel kampanya ile sözleşmeden kontrol edilmelidir.
Hayır. BDDK lisansı ve denetimi ile tasarruf havuzuna ilişkin koruyucu kurallar bulunur; ancak bunlar TMSF mevduat sigortası ya da 'her kuruş devlet güvencesinde' şeklinde bir ödeme garantisi değildir.
Bütün firmalarda otomatik ve aynı süreyle uygulanan kesin bir taksit dondurma hakkı varsayılmamalıdır. Erteleme veya yapılandırma seçeneği şirketin güncel uygulamasına, ödeme durumuna ve sözleşmeye göre yazılı olarak teyit edilmelidir.
Bu, bütün firmalar için geçerli bir kural değildir. Banka kredisi kullanılmaması otomatik kabul anlamına gelmez; şirketler kimlik, ödeme gücü, teminat ve edinilecek varlığın uygunluğu gibi kontroller yapabilir.